해외여행이나 미국주식 투자를 준비하다 보면 한 번쯤 고민하게 됩니다.
“지금 환율이 괜찮은 것 같은데 한 번에 바꿀까?”
문제는 환율의 단기 방향을 정확히 맞히기가 어렵다는 것입니다.
그래서 저는 환전에서도 투자와 마찬가지로 ‘최저점을 맞히는 것’보다 평균 환율을 관리하는 것이 중요하다고 생각합니다.
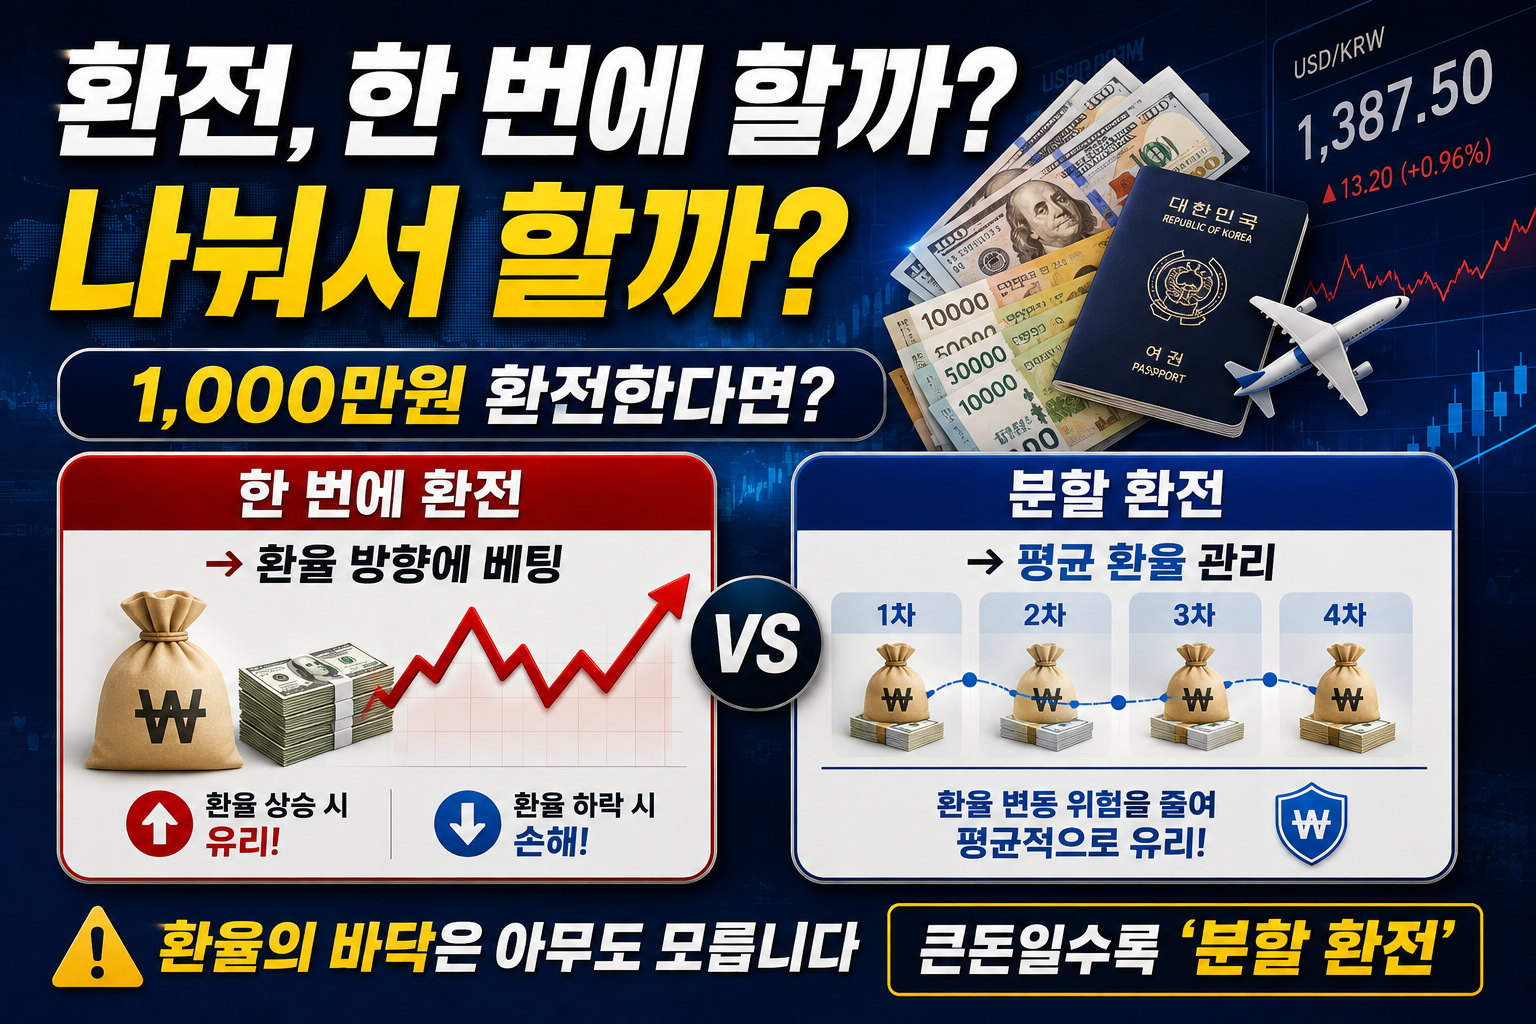
한 번에 환전하면 무엇이 좋을까?
예를 들어 미국 여행을 위해 1만 달러가 필요하다고 가정해보겠습니다.
원·달러 환율이 1,400원일 때 전액 환전하면 약 1,400만 원이 필요합니다.
이후 환율이 1,450원으로 오른다면 미리 환전한 덕분에 약 50만 원을 아낀 효과가 생깁니다.
반대로 환전 직후 1,350원까지 떨어진다면 약 50만 원을 더 지불한 셈이 됩니다.
한 번에 환전하는 방법은 환율이 오르면 유리하지만
환전 시점을 잘못 선택했을 때의 부담도 전부 내가 감수해야 합니다.
분할 환전은 어떻게 할까?
예를 들어 1,000만 원을 환전할 계획이라면 한 번에 바꾸지 않고 4번으로 나눌 수 있습니다.
1차 1,420원 → 250만 원
2차 1,400원 → 250만 원
3차 1,380원 → 250만 원
4차 1,360원 → 250만 원
환율이 계속 내려온다면 평균 매입환율도 낮아집니다.
반대로 첫 환전 이후 환율이 올라가더라도 이미 일부를 확보했기 때문에
전액을 높은 가격에 환전해야 하는 위험을 줄일 수 있습니다.
분할 환전의 목적은 최저 환율을 잡는 것이 아니라 환율 예측이 틀렸을 때의 위험을 줄이는 것입니다.
여행이라면 출국일까지 남은 기간이 중요하다
환전 방법은 목적에 따라서도 달라집니다.
출국이 일주일밖에 남지 않았다면 환율이 떨어지기를 기다리기 어렵습니다.
필요한 금액 대부분을 확보하는 것이 현실적입니다.
반대로 여행까지 3~6개월 남았다면
매달 일정 금액을 환전하거나 목표 환율에 도달할 때마다 조금씩 바꾸는 방법을 사용할 수 있습니다.
예를 들어 여행경비가 300만 원이라면 100만 원씩 3회로 나누는 식입니다.
환율보다 ‘환전 수수료’도 확인하자
환율이 5원 내려가기를 기다리면서 정작 환전우대를 확인하지 않는 경우도 있습니다.
은행이 고객에게 실제 외화를 판매하는 환율에는 기준환율과 차이가 발생하며,
통화와 금융회사에 따라 환전 비용도 달라집니다.
따라서 환율우대율, 외화계좌 이용조건, 현찰 환전 여부 등을 함께 확인하는 것이 좋습니다.
특히 여행 목적이라면 현금을 전부 환전하기보다 해외결제 카드와 현금을 나눠 사용하는 것도 방법입니다.
그렇다면 한 번에? 분할로?
저라면 큰 금액이거나 환전까지 시간이 충분하다면 분할 환전을 선택하겠습니다.
반대로 며칠 안에 반드시 사용해야 하는 돈이라면 환율 전망에 베팅하기보다 필요한 금액을 먼저 확보하겠습니다.
결국 기준은 간단합니다.
| 상황 | 환전 방법 |
|---|---|
| 출국·결제 임박 | 필요한 금액 우선 확보 |
| 3~6개월 여유 | 분할 환전 |
| 큰 금액 환전 | 분할 환전 |
| 환율이 목표 수준 도달 | 일부 비중 확대 |
| 단기 환율 방향 확신 없음 | 분할 환전 |
환전에서도 중요한 것은 “오늘이 가장 싼가?”를 맞히는 것이 아닙니다.
내가 필요한 날짜까지 평균적으로 괜찮은 가격에 필요한 외화를 확보하는 것.
저는 이것이 개인이 환율 변동에 대응하는 가장 현실적인 방법이라고 생각합니다.