가을 이사철에 전셋집을 알아보다 보면 이런 계산부터 하게 됩니다.
“전세가 3억이면 80% 정도 대출받고 들어가면 되지 않을까?”
저도 숫자만 보면 먼저 그렇게 계산할 것 같습니다.
그런데 전세대출에서 ‘80%’라는 숫자만 믿고 계약부터 하는 건 꽤 위험합니다.
전셋집은 마음에 드는 집보다
대출과 보증이 가능한 집을 먼저 확인해야 한다.
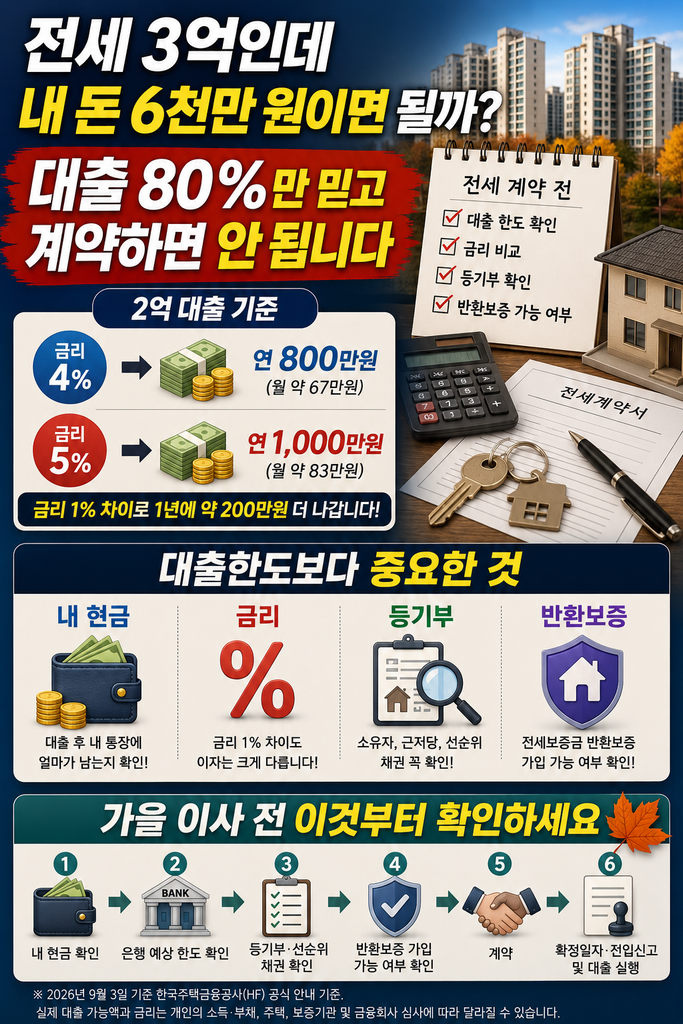
전세 3억이면 내 돈은 6천만 원이면 될까?
HF 일반전세자금보증의 소요자금별 한도를 보면 임차보증금 × 80%가 한도 계산에 활용됩니다.
다만 실제 보증한도는 소득·부채·기존 보증 등을 함께 따지고,
보증요건을 충족해도 은행 심사 결과에 따라 대출이 안 될 수도 있습니다.
그러니까 3억 × 80% = 2억4천만 원만 보고
“내 돈 6천만 원이면 되겠네.”
라고 생각하면 안 됩니다.
예를 들어 실제 대출 가능액이 2억 원으로 나온다면 자기자금만 1억 원입니다.
여기에 중개보수, 이사비, 보증료와 입주 후 필요한 돈도 남겨둬야 합니다.
그래서 저는 전세를 볼 때
대출이 얼마나 나오느냐보다 대출받고 내 통장에 얼마가 남는지를 먼저 계산하는 게 맞다고 봅니다.
대출 2억, 금리 1% 차이는 작지 않다
2억 원을 빌린다고 가정해보겠습니다.
금리 4%라면 단순 이자가 연 800만 원, 월 약 67만 원입니다.
5%라면 연 1,000만 원, 월 약 83만 원입니다.
집은 똑같은데 금리 1%포인트 차이로 1년에 약 200만 원이 더 나갑니다.
2년 전세계약이라면 단순 계산으로 400만 원입니다.
전세대출에서는 한도만큼
금리도 결국 집값이다.
은행 한 곳에서 한도가 나왔다고 바로 결정하기보다 실제 적용금리와 우대조건까지 비교해볼 이유입니다.
그런데 대출보다 더 무서운 게 있다
내 보증금을 돌려받을 수 있느냐입니다.
HF 전세지킴보증은 임대인이 계약 종료 후 보증금을 돌려주지 못할 경우 HF가 대신 반환하는 상품입니다.
현재 일반전세지킴보증의 보증한도 계산에는 주택가격의 90% - 선순위채권이 적용됩니다.
예를 들어 집에 근저당이 많이 잡혀 있다면 이야기가 달라집니다.
그래서 마음에 드는 집을 발견하면
등기부등본에서 실제 소유자와 근저당부터 보고 반환보증 가입 가능 여부까지 확인하는 습관이 필요합니다.
특히 HF도 주택 유형별 선순위채권 제한을 두고 있고 위반건축물 등은 보증 가입이 제한될 수 있습니다.
대출이 나온다 = 안전한 전셋집이다
이 공식은 성립하지 않습니다.
내가 올가을 전셋집을 구한다면
순서를 이렇게 잡겠습니다.
내 현금 확인 → 은행 예상한도 확인 → 집 찾기 → 등기부 확인 → 반환보증 가능 여부 확인 → 계약
그리고 계약할 때는 대출이 예상대로 실행되지 않는 상황에 대비한 특약도 중개사와 협의해보겠습니다.
특약의 효력은 실제 문구와 계약 상황에 따라 달라질 수 있으니 구체적인 내용은 별도로 확인해야 합니다.
결국 전세 3억짜리 집을 보면서 가장 먼저 계산할 숫자는 ‘대출 80%’가 아닙니다.
내 돈이 얼마나 들어가는지, 매달 이자가 얼마인지, 그리고 계약이 끝났을 때 내 보증금을 안전하게 돌려받을 수 있는지.
저라면 이 세 가지가 확인되지 않은 상태에서는 마음에 드는 집이 나와도 계약금부터 보내지는 않을 것 같습니다.
※ 2026년 9월 3일 한국주택금융공사(HF) 공식 안내 기준입니다. 실제 대출 가능액과 금리는 개인의 소득·부채, 주택, 보증기관 및 금융회사 심사에 따라 달라질 수 있습니다.