최근 반도체 주주들에게 흥미로운 소식이 나왔습니다.
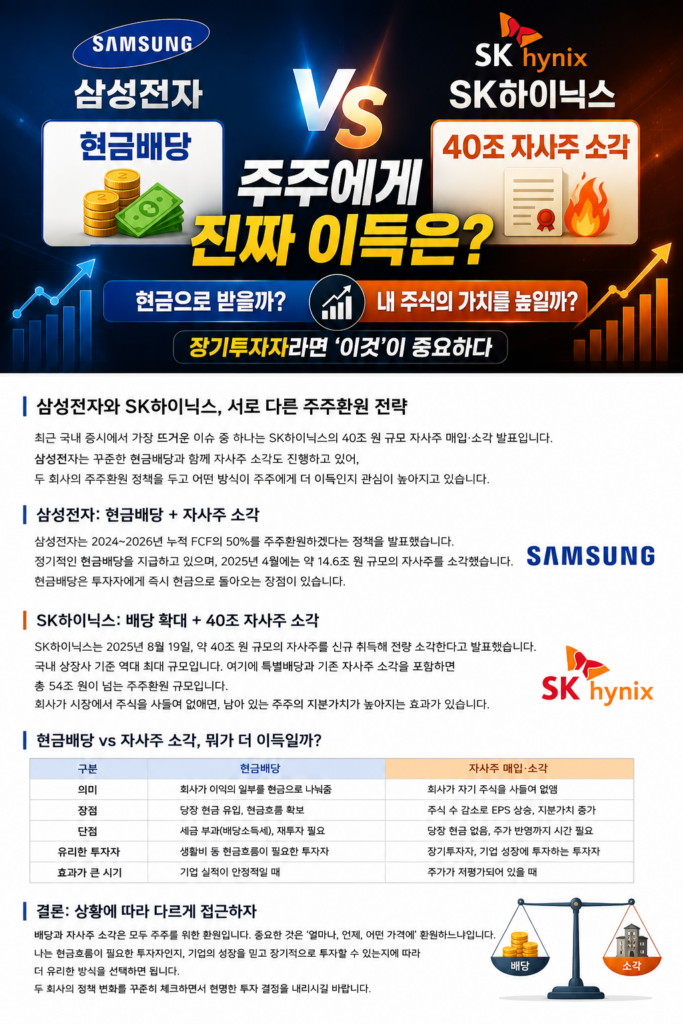
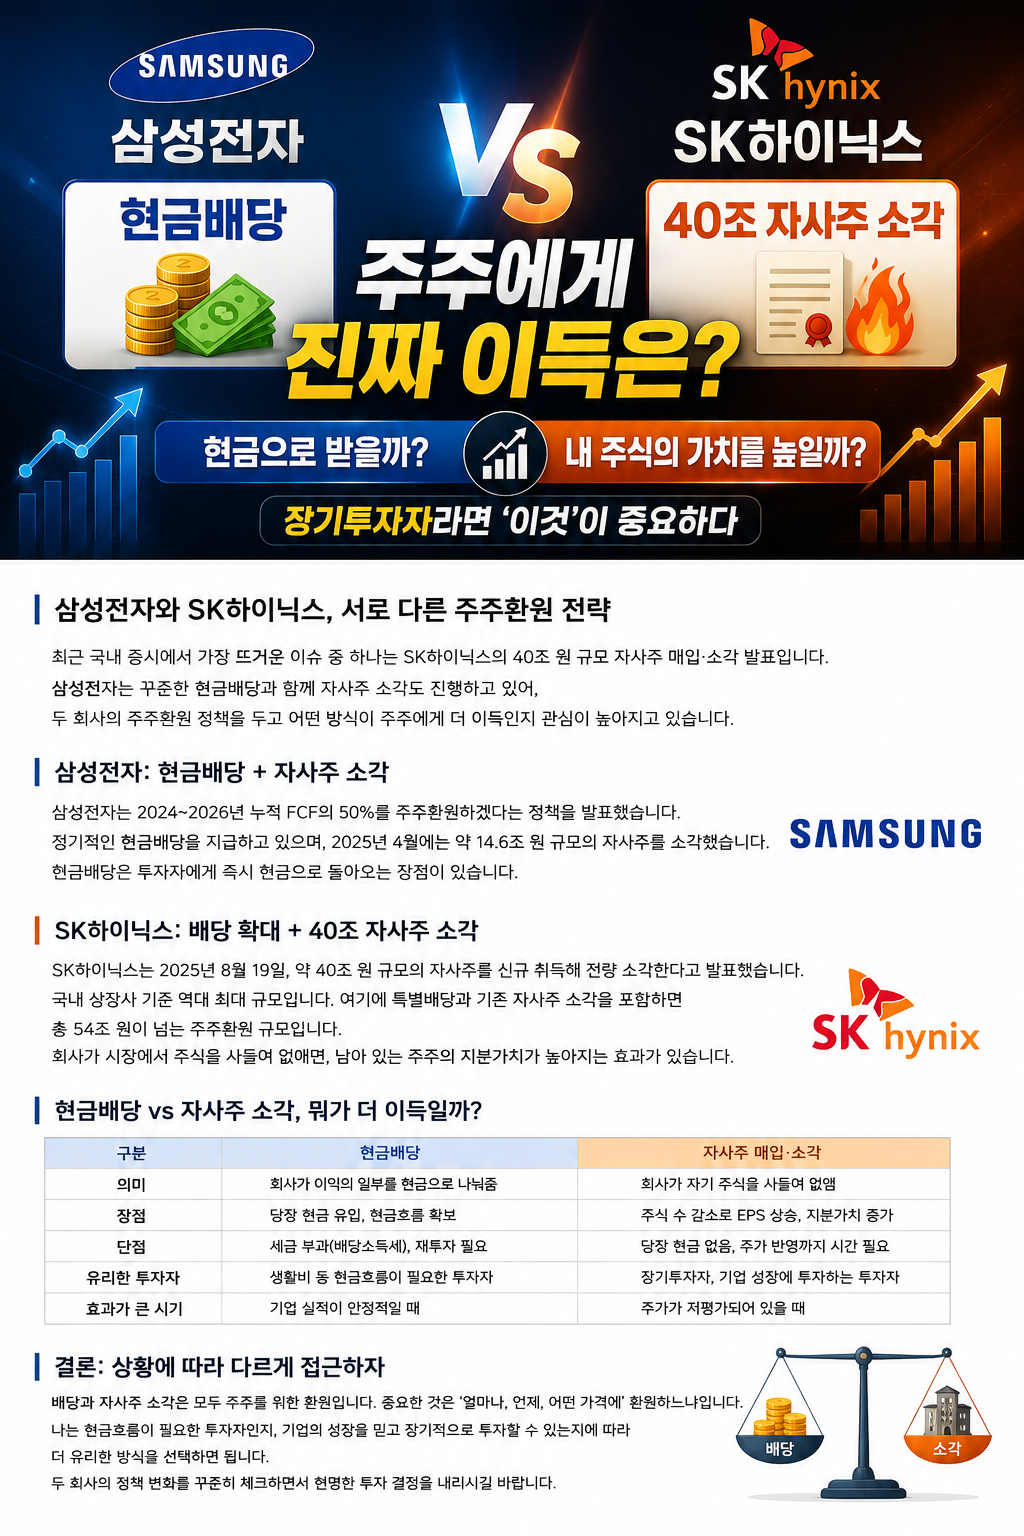
SK하이닉스가 8월 19일 이사회를 통해 40조 원 규모의 자사주를 매입한 뒤 전량 소각하기로 결정했습니다.
회사는 향후 주주환원을 FCF(잉여현금흐름)의 50% 이상으로 확대하는 방향도 제시했습니다.
그렇다면 꾸준한 현금배당을 지급하는 삼성전자와 비교하면 주주에게 어떤 방식이 더 유리할까요?
삼성전자, 꾸준히 현금을 돌려준다
삼성전자는 2024~2026년 발생하는 FCF의 50%를 주주에게 환원하고
연간 약 9.8조 원의 정규배당을 지급하는 정책을 운영하고 있습니다.
2026년 2분기에도 보통주와 우선주에 주당 374원의 현금배당을 결정했습니다.
다만 삼성전자도 배당만 하는 것은 아닙니다.
올해 4월에는 기존에 취득했던 보통주와 우선주를 합쳐 약 5.35조 원 규모의 자사주를 소각했습니다.
즉 삼성전자는 현재 현금배당 + 자사주 소각을 함께 사용하는 구조입니다.
현금배당의 장점은 명확합니다.
주식을 팔지 않아도 실제 현금이 들어옵니다.
은퇴자나 현금흐름을 원하는 투자자에게 특히 매력적입니다.
지금 SK하이닉스의 40조 소각이 중요한 이유자사주 소각은 내 통장으로 돈이 들어오지는 않습니다.
자사주 소각은 내 통장으로 돈이 들어오지는 않습니다.
대신 회사가 자기 주식을 사들여 없애면서 전체 주식 수가 감소합니다.
예를 들어 순이익 1조 원에 주식이 1억 주라면 EPS는 1만 원입니다.
주식의 10%가 없어져 9천만 주가 된다면 같은 순이익에서도 EPS는 약 1만1,111원으로 높아집니다.
결국 기존 주주 한 명이 보유한 회사의 경제적 지분이 상대적으로 커지는 것입니다.
SK하이닉스가 발표한 이번 40조 원 매입·전량 소각은 국내 상장사 역사상 최대 규모라는 점에서도
상당한 의미가 있습니다
배당 vs 소각, 결국 뭐가 더 좋을까?
저는 장기투자자라면 저평가된 가격에서 실행되는 자사주 매입·소각을 상당히 매력적인 주주환원 방법으로 봅니다.
주가가 저평가됐을 때 회사가 자기 주식을 싸게 사서 없애면 같은 금액으로 더 많은 주식을 소각할 수 있기 때문입니다.
반면 지금 당장 현금흐름이 필요한 투자자라면 배당이 훨씬 직관적입니다.
현금배당 → 지금 내 통장으로 돈을 받는다.
자사주 소각 → 당장 현금은 없지만 남아 있는 주식의 몫이 커진다.
다만 자사주 소각이 주가 상승을 보장하는 것은 아닙니다.
회사가 지나치게 높은 가격에 자사주를 매입하거나
본업의 실적이 악화된다면 기대했던 효과가 나타나지 않을 수도 있습니다.
| 투자자 | 상대적으로 선호할 방식 |
|---|---|
| 생활비 등 현금흐름 필요 | 현금배당 |
| 10년 이상 장기투자 | 자사주 매입·소각 |
| 주가가 크게 저평가된 기업 | 자사주 매입·소각 |
| 주가가 고평가된 기업 | 현금배당이 나을 수 있음 |
| 배당 재투자 투자자 | 둘 다 매력적 |
배당 vs 소각, 결국 뭐가 더 좋을까?
결국 삼성전자와 SK하이닉스 중
어떤 회사가 주주환원을 잘하는지를 판단하려면 단순히 배당금 vs 소각금액’만 비교해서는 안 됩니다.
얼마나 많은 현금을 벌고 있는지, 그중 얼마를 주주에게 돌려주는 지,
자사주를 어느 가격에서 매입하는지, 앞으로도 지속할 수 있는지를 함께 봐야 합니다.
개인적으로는 장기투자 관점에서는
배당과 저평가 구간의 자사주 소각을 병행하는 구조가 가장 이상적이라고 생각합니다.
결국 중요한 것은 얼마나 돌려주느냐보다 얼마나 효율적으로 돌려주느냐입니다.